Analyse de Bankin' : Gestion de budget par Appwee
Quand on relie ses comptes bancaires à une application, la question n’est pas seulement de savoir si l’on peut consulter ses dépenses. Il faut aussi se sentir à l’aise avec la place que l’outil prend dans sa vie financière. J’ai abordé Bankin' sous cet angle : comme une application de gestion d’argent qui peut rendre les mouvements plus lisibles, mais qui demande de réfléchir à ce que l’on souhaite centraliser et à la façon dont on préfère garder la main.
Une vue d’ensemble utile, à condition de choisir son niveau de confiance
Développée par Bankin SAS, cette application de finance existe depuis le 14 avril 2012. Elle est gratuite à télécharger, avec des achats intégrés qui peuvent aller de 2,99 € à 149,99 € lorsqu’ils sont facturés via Play. Sa version actuelle est la 4.80.1, et elle est classée PEGI 3. Ces éléments donnent un repère sur le produit, mais ne remplacent pas la question essentielle pour moi : suis-je prêt à utiliser une application tierce pour suivre mes comptes ?
La proposition est particulièrement pertinente si vous jonglez entre plusieurs comptes et que vous perdez du temps à passer d’une application bancaire à l’autre. Au lieu de consulter chaque établissement séparément, l’intérêt d’un agrégateur est de réunir les informations dans un même espace. Cette vue peut aider à remarquer une dépense récurrente, à vérifier le solde disponible avant une sortie ou à comprendre pourquoi le budget du mois semble plus serré que prévu.
Avec une note moyenne de 4,2 sur 5, fondée sur environ 62 000 évaluations, et plus de 5 millions d’installations, Bankin' est déjà adoptée par un public important. Je ne prendrais toutefois pas ces chiffres pour une garantie de satisfaction individuelle : la gestion bancaire est très personnelle, et une application qui convient à quelqu’un ayant plusieurs comptes peut sembler superflue à une personne qui utilise une seule banque et son application officielle.
La confiance se construit aussi dans les limites que l’on se fixe. Pour commencer sans transformer immédiatement son téléphone en tableau de bord financier complet, je conseillerais de définir un objectif simple : par exemple, observer les dépenses du mois pendant quelques jours. On peut ensuite décider si le regroupement apporte vraiment quelque chose. Cette approche graduelle est plus raisonnable que de connecter ses comptes par réflexe, simplement parce que la fonction paraît pratique.
Ce que l’agrégation change au quotidien
Dans l’usage, la valeur d’une vue centralisée tient moins à l’accumulation d’écrans qu’à la réduction des vérifications dispersées. Imaginez que votre salaire arrive sur un compte, que les achats courants passent sur un autre et qu’une facture importante soit prélevée ailleurs. Au lieu d’ouvrir chaque application bancaire avant de faire vos courses, vous pouvez consulter une vue d’ensemble pour mieux situer vos dépenses récentes.
Cette situation montre aussi la limite à garder en tête : une vue regroupée sert à suivre et à comprendre, mais elle ne doit pas vous faire oublier les outils de votre banque pour les opérations ou les décisions sensibles. Si vous devez confirmer un paiement, contester une transaction ou vérifier une information officielle, je privilégierais toujours le canal bancaire concerné plutôt qu’une lecture rapide d’un récapitulatif.
Un bon usage consiste à traiter les catégories et les totaux comme des indices, pas comme un verdict. Une dépense classée de façon inattendue peut provenir du libellé du commerçant ou de la manière dont le mouvement est reconnu. Plutôt que de conclure aussitôt que votre budget est erroné, vérifiez le mouvement dans son contexte et comparez-le à votre relevé bancaire. Cette habitude évite de prendre une estimation de suivi pour une comptabilité irréprochable.
Contrôles à vérifier avant de connecter un compte
Sur le sujet des permissions et des pratiques liées aux données, je préfère m’en tenir à ce que je peux réellement établir : je ne vais pas attribuer à l’application une permission précise, une méthode de chiffrement ou une politique de conservation sans pouvoir la vérifier. La bonne démarche consiste à lire les écrans de consentement proposés au moment de la configuration et à consulter les explications accessibles dans l’application avant de confirmer. Ce sont ces éléments visibles, et non une impression générale de sérieux, qui doivent guider votre décision.
Le même réflexe s’applique aux accès bancaires. Prenez le temps de vérifier quels comptes vous souhaitez relier, ce que l’écran de connexion vous demande et si les choix proposés correspondent à votre intention. Évitez de poursuivre par automatisme si un texte n’est pas clair. Si vous ne comprenez pas pourquoi une information est demandée ou quel usage est décrit, interrompre la configuration pour chercher une explication est une décision parfaitement raisonnable.
Après la mise en place, je recommande de repérer les options de gestion des comptes et des accès disponibles dans l’application, puis de vérifier régulièrement que la liste correspond toujours à votre situation. Si vous cessez d’utiliser un compte, si vous changez de banque ou si vous n’avez plus besoin du suivi centralisé, prenez le temps de revoir les connexions et les autorisations proposées. La meilleure protection pratique commence par ne connecter que ce qui vous sert réellement et par réexaminer vos choix lorsque vos habitudes changent.
Galerie
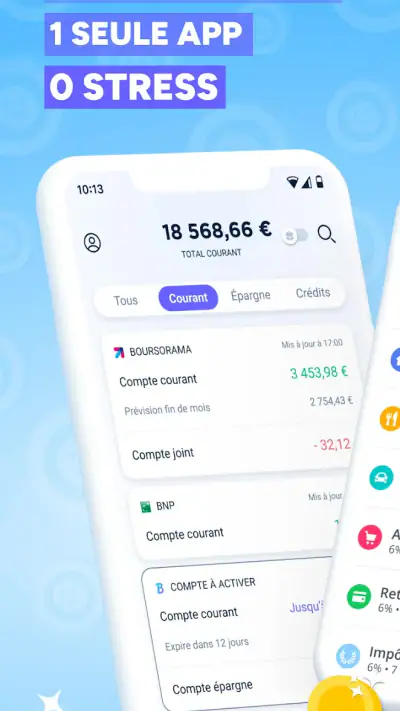
Cette prudence n’est pas un défaut propre à Bankin' : elle vaut pour toute application qui s’insère dans le suivi de finances personnelles. Mais le niveau de confort nécessaire varie d’une personne à l’autre. Si vous ne souhaitez pas transmettre à un service tiers les éléments nécessaires à l’agrégation de vos comptes, l’application officielle de votre banque, ou un suivi manuel, sera probablement plus adapté, même si cela implique davantage de vérifications séparées.
Les moments où les données financières deviennent sensibles
Une dépense isolée semble souvent anodine ; une succession de mouvements peut en revanche révéler des habitudes. C’est pour cela que je conseillerais d’éviter de consulter ou de parcourir ses comptes dans un lieu où quelqu’un peut facilement voir l’écran, surtout si vous comparez plusieurs opérations ou montants. Pensez aussi à vérifier les réglages de verrouillage et de confidentialité de votre téléphone : ce sont des protections générales utiles, sans présumer des réglages particuliers de Bankin'.
Les notifications méritent la même attention. Si une alerte financière apparaît sur un écran visible par d’autres, son contenu peut divulguer plus que vous ne le souhaitez. Examinez les options de notifications disponibles sur votre appareil et choisissez un affichage adapté à votre contexte. Pour une personne qui partage parfois son téléphone, ou qui le laisse sur une table au travail, les aperçus masqués peuvent être préférables à des détails visibles immédiatement.
Il faut également distinguer la commodité de l’exactitude instantanée. Les informations d’un compte agrégé peuvent dépendre de leur actualisation et de la façon dont les opérations apparaissent chez l’établissement concerné. Je ne prendrais donc pas un solde consulté dans un outil de suivi comme l’unique référence avant un paiement important. Pour éviter une mauvaise surprise, vérifiez directement auprès de la banque lorsque la précision du montant ou le statut d’une opération compte vraiment.
Un autre cas concret est celui d’un achat partagé : vous repérez une dépense commune, mais son libellé ne suffit pas à savoir qui doit rembourser qui. L’application peut aider à retrouver le mouvement dans le panorama général, mais la discussion et la vérification du reçu restent nécessaires. Ce genre de détail rappelle que le suivi numérique facilite l’organisation sans remplacer le jugement ni les justificatifs.
Garder la main sur son budget plutôt que suivre l’application à l’aveugle
Pour tirer parti de Bankin' sans lui déléguer toutes vos décisions, je procéderais par étapes. D’abord, choisissez les comptes que vous voulez réellement suivre. Ensuite, observez un mois de dépenses sans chercher à corriger chaque ligne dès le premier jour. Enfin, repérez les mouvements qui demandent une vérification : achats classés de travers, prélèvements récurrents oubliés ou écart entre votre impression et les montants visibles.
Ce processus rend l’outil plus utile qu’une simple consultation compulsive du solde. Par exemple, une personne qui veut réduire ses achats de repas à l’extérieur peut comparer ses habitudes sur plusieurs semaines et décider d’une action réaliste, comme préparer davantage de déjeuners. À l’inverse, si les catégories ne correspondent pas à sa façon de raisonner, elle peut préférer un budget écrit à la main ou un tableau qu’elle contrôle entièrement. Le meilleur outil est celui qui vous aide à prendre une décision concrète, pas celui qui affiche le plus d’informations.
Les achats intégrés invitent aussi à réfléchir avant de payer. Comme l’application est gratuite, vous pouvez commencer sans frais de téléchargement, puis examiner ce qui est proposé et si cela répond à un besoin réel. Les tarifs intégrés vont de 2,99 € à 149,99 € lorsqu’ils passent par Play : cette large fourchette mérite de lire attentivement l’écran d’achat, notamment la durée, le contenu inclus et les modalités de facturation affichées. Je ne souscrirais pas simplement pour obtenir une impression de contrôle supplémentaire sans savoir précisément ce que l’option apporte.
La version minimale du système d’exploitation indiquée est 7.0, ce qui donne un repère de compatibilité pour les appareils concernés. Pour une installation actuelle, le plus important reste de vérifier la compatibilité sur votre téléphone et de maintenir son système à jour. La note d’âge PEGI 3 décrit une classification adaptée à tous les âges, mais elle ne dit rien, à elle seule, sur la confidentialité d’un compte financier : ces deux questions ne doivent pas être confondues.
À qui je la conseillerais, et quand je choisirais autre chose
Je la conseillerais d’abord à ceux qui ont plusieurs comptes et qui veulent repérer plus facilement les mouvements d’ensemble, sans multiplier les ouvertures d’applications. Elle peut aussi aider une personne qui veut reprendre le fil de ses dépenses et qui préfère consulter une synthèse plutôt que construire un suivi entièrement manuel. Pour en profiter, il faut toutefois accepter de prendre le temps de vérifier les écrans de connexion, de comprendre les options visibles et de contrôler les opérations importantes auprès de la banque.
Je la déconseillerais à quelqu’un qui ne veut pas relier ses comptes à un service extérieur, qui préfère limiter les données financières réunies sur son téléphone ou qui a besoin d’un suivi parfaitement ajusté à ses propres règles. Dans ces cas, l’application bancaire officielle peut être plus appropriée pour consulter un compte particulier, tandis qu’un tableur ou un carnet conviendra mieux à ceux qui souhaitent saisir eux-mêmes chaque dépense et décider de leur organisation.
Je ne la choisirais pas non plus comme substitut à un relevé officiel ni comme unique repère pour une opération urgente. Pour comprendre une dépense ou faire le point sur les tendances, un agrégateur est pratique ; pour agir sur un compte, résoudre un problème ou confirmer un solde déterminant, le canal direct de la banque reste le choix le plus sûr. Cette distinction permet de profiter de la commodité sans confondre suivi budgétaire et gestion bancaire complète.
Mon verdict : pratique si vos limites sont claires
Bankin' a du sens quand le regroupement des comptes répond à un problème concret : perdre du temps à vérifier plusieurs banques ou manquer de recul sur ses dépenses. Son intérêt dépend toutefois de votre confiance dans le principe même de l’agrégation, de votre capacité à examiner les choix proposés et de votre tolérance aux écarts possibles entre une synthèse et une vérification bancaire directe. Les quelque 19 000 avis publiés montrent qu’elle suscite de nombreux retours, mais votre propre situation reste le meilleur critère pour décider.
Mon conseil serait de commencer avec un périmètre limité, de vérifier avec soin chaque écran de consentement, puis d’évaluer après quelques semaines si la vue d’ensemble vous aide réellement. Si vous gagnez en clarté sans vous sentir obligé de tout connecter ni de suivre chaque chiffre à la lettre, l’application peut devenir un compagnon utile. Si, au contraire, la centralisation vous met mal à l’aise ou ne simplifie pas votre routine, rester sur les outils de votre banque ou un suivi manuel est une décision tout aussi valable. C’est cette possibilité de choisir son niveau d’usage qui rend Bankin' intéressante, à condition de garder la décision financière entre vos mains.
Bankin' : Gestion de budget Avantages et inconvénients
- Connexion à de nombreuses banques françaises depuis une seule interface.
- Catégorisation automatique des dépenses
- avec possibilité de corriger les catégories.
- Alertes utiles pour suivre son solde et repérer les dépenses inhabituelles.
- Outils de budget qui aident à fixer des limites par catégorie.
- Interface claire pour consulter rapidement ses comptes et ses transactions.
- La synchronisation peut parfois échouer ou prendre du retard selon la banque.
- Certaines fonctionnalités avancées nécessitent un abonnement payant.
- L’application demande l’accès à des données financières sensibles.
- Les catégories automatiques ne sont pas toujours exactes et demandent des corrections.
- La disponibilité des services varie selon les banques et les établissements pris en charge.
Bankin' : Gestion de budget Foire aux questions
Qu’est-ce que Bankin’ et à quoi sert l’application ?
Bankin’ est une application de gestion de budget conçue pour aider à suivre ses comptes et à mieux comprendre ses dépenses. Selon les banques compatibles et les autorisations accordées, elle peut regrouper différentes informations financières dans une même interface, présenter des catégories de dépenses et proposer des outils de suivi budgétaire. Les fonctionnalités disponibles peuvent varier selon l’établissement bancaire, le pays et la formule choisie.
Bankin’ est-elle compatible avec ma banque ?
La compatibilité dépend de votre banque et des services accessibles dans votre pays. Avant de télécharger l’application ou de créer un compte, consultez la liste des établissements pris en charge dans Bankin’ et vérifiez que votre banque figure bien parmi eux. Certaines fonctionnalités peuvent également différer d’un établissement à l’autre. Si votre banque n’est pas compatible, l’application pourrait ne pas pouvoir synchroniser automatiquement vos comptes.
Bankin’ est-elle gratuite, et existe-t-il des fonctionnalités payantes ?
Bankin’ propose des fonctions de gestion budgétaire, mais les conditions d’accès, les limites et les éventuelles options payantes peuvent évoluer. Certaines fonctions peuvent être disponibles gratuitement tandis que des services supplémentaires sont proposés dans une formule payante. Vérifiez les tarifs affichés dans l’application ou sur la page officielle avant de vous abonner, en prêtant attention à la durée de l’essai éventuel, au renouvellement et aux modalités de résiliation.
Mes données bancaires sont-elles en sécurité avec Bankin’ ?
Comme toute application qui se connecte à des comptes financiers, Bankin’ nécessite une attention particulière à la confidentialité et à la sécurité. Avant d’autoriser l’accès à vos comptes, lisez les informations de confidentialité et de sécurité fournies par l’application, ainsi que les autorisations demandées. Utilisez un mot de passe robuste, activez les protections disponibles sur votre téléphone et ne communiquez jamais vos identifiants bancaires par message ou à une personne qui les réclame.
Comment installer Bankin’ et que faire si la synchronisation ne fonctionne pas ?
Téléchargez Bankin’ depuis la boutique officielle de votre appareil, Google Play ou l’App Store, puis suivez les étapes de création de compte et de connexion à votre banque. Une synchronisation peut échouer temporairement en raison d’une maintenance, d’un changement d’identifiants, d’une vérification de sécurité ou d’une incompatibilité. Vérifiez votre connexion, mettez l’application à jour et consultez l’aide de Bankin’ avant de reconnecter vos comptes ou de contacter l’assistance.

Télécharger